
Blitar, Memo.co.id – Pengelolaan empat dapur Makan Bergizi Gratis (MBG) di bawah naungan Yayasan Sri Narendra Boga, Kota Blitar, menjadi sorotan. Selain konflik pemberhentian Heru sebagai penanggung jawab (PIC) Satuan Pelayanan Pemenuhan Gizi (SPPG) Sananwetan Gedog 3, muncul dugaan investasi bernilai miliaran rupiah yang perlu ditelusuri legalitas dan sumber pendanaannya.
Informasi yang disampaikan terkait polemik ini menyebut nilai investasi yang dikaitkan dengan Ketua Yayasan Sri Narendra Boga, Sri Sunaryati, mencapai kisaran Rp8,4 miliar untuk empat dapur MBG.
Besaran tersebut masih perlu diverifikasi melalui dokumen transaksi, perjanjian kerja sama, serta penelusuran sumber dan penggunaan dana. Belum dapat dipastikan apakah nilai itu merupakan investasi pribadi, pinjaman kepada mitra, atau penyertaan modal yang dilakukan atas nama yayasan.
“Boroknya kalau kebuka hancur, Ndan. Invest bisa sampai Rp10 miliar, prediksi saya itu,” demikian pernyataan yang disampaikan dalam percakapan terkait persoalan tersebut.
Pernyataan itu menjadi salah satu petunjuk awal untuk menelusuri pola pembiayaan dapur MBG di bawah naungan yayasan tersebut. Namun, dugaan penyimpangan keuangan belum dapat dinyatakan terbukti tanpa pemeriksaan lebih lanjut.
### Yayasan Bukan Sekadar Perantara Pencairan Dana
Penggunaan yayasan dalam program MBG berkaitan dengan kebutuhan badan hukum yang dapat menjalankan kegiatan sosial sekaligus menjadi mitra pelaksana program pemerintah. Dalam pelaksanaannya, yayasan memiliki tanggung jawab yang harus dijalankan sesuai perjanjian dengan Badan Gizi Nasional (BGN) dan ketentuan yang berlaku.
Karena itu, keberadaan yayasan semestinya tidak berhenti pada pemenuhan persyaratan administrasi. Peran dan kontribusinya dalam operasional SPPG perlu jelas, mulai dari penyediaan fasilitas, pengelolaan sumber daya manusia, manajemen dapur, hingga pemenuhan standar pelayanan dan keamanan pangan.
Persoalan muncul apabila terdapat yayasan yang diduga hanya menjadi perantara administratif, sementara pembangunan dan pembiayaan dapur sepenuhnya ditanggung mitra. Apabila kemudian terdapat kewajiban pembayaran rutin dari mitra kepada yayasan, dasar hukum, perjanjian, serta kontribusi yang diberikan perlu diperiksa.
Praktik semacam itu juga menjadi perhatian dalam pengawasan tata kelola MBG. Kepala BGN Sudaryono, sebagaimana diberitakan dalam informasi yang menjadi rujukan, menyampaikan bahwa BGN bersama Kejaksaan tengah menyisir dugaan praktik setoran mitra kepada yayasan.
Namun, ketentuan mengenai pungutan maupun setoran harus dilihat berdasarkan aturan resmi dan bentuk kerja samanya. Tidak setiap pembayaran antara mitra dan yayasan otomatis merupakan pelanggaran apabila memiliki dasar perjanjian yang sah dan sesuai ketentuan program.
Dalam konteks Yayasan Sri Narendra Boga, hal yang perlu dijelaskan ialah apakah dugaan investasi miliaran rupiah tersebut berkaitan dengan pembiayaan fasilitas, pinjaman kepada mitra, atau pola transaksi lain.
UU Yayasan Mengatur Batas Kegiatan Usaha
Persoalan investasi tersebut juga perlu dilihat berdasarkan Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004.
Pasal 3 ayat (1) memperbolehkan yayasan menunjang pencapaian tujuannya melalui pendirian badan usaha atau penyertaan dalam badan usaha. Namun, Pasal 7 ayat (2) membatasi penyertaan yayasan dalam berbagai bentuk usaha paling banyak 25 persen dari seluruh nilai kekayaan yayasan.
Sementara Pasal 3 ayat (2) melarang pembagian hasil kegiatan usaha kepada Pembina, Pengurus, dan Pengawas yayasan. Ketentuan Pasal 5 juga mengatur larangan pengalihan atau pembagian kekayaan yayasan kepada organ yayasan, dengan pengecualian tertentu yang diatur undang-undang.
Ketentuan tersebut menunjukkan bahwa status nirlaba tidak otomatis melarang yayasan melakukan seluruh bentuk investasi atau memberikan pinjaman. Penilaian hukumnya bergantung pada bentuk transaksi, sumber dana, tujuan penggunaan, pihak yang terlibat, serta penerima manfaatnya.
Apabila investasi dilakukan menggunakan kekayaan yayasan, perlu diperiksa apakah transaksi tersebut sesuai dengan maksud dan tujuan yayasan, anggaran dasar, serta batasan hukum yang berlaku.
Sebaliknya, jika Sri Sunaryati menggunakan dana pribadi untuk membiayai mitra, transaksi itu perlu dibedakan secara tegas dari transaksi atas nama yayasan. Pemisahan tersebut penting untuk memastikan pertanggungjawaban keuangan dan menghindari pencampuran kekayaan pribadi dengan kekayaan badan hukum.
Dugaan Investasi Rp8,4 Miliar Perlu Dibuka
Dugaan investasi dengan nilai sekitar Rp8,4 miliar untuk empat dapur MBG menjadi salah satu persoalan yang perlu dijelaskan secara terbuka.
Penelusuran perlu mencakup sumber dana, identitas pihak yang memberikan modal, nama penerima dana, bentuk perjanjian, serta mekanisme pengembalian modal atau pembagian hasil apabila memang terdapat kesepakatan semacam itu.
Jika terdapat pinjaman kepada mitra, perlu diperiksa siapa yang bertindak sebagai pemberi pinjaman, bagaimana perjanjian dibuat, serta apakah transaksi tersebut dilakukan atas nama pribadi atau badan hukum yayasan.
Demikian pula apabila terdapat pembayaran rutin dari mitra kepada yayasan. Besaran pembayaran, dasar perhitungan, kontribusi yang diberikan, dan kesesuaiannya dengan perjanjian kerja sama BGN perlu ditelusuri.
Dokumen akta pendirian dan perubahan yayasan, laporan keuangan, bukti transfer, perjanjian pembiayaan, serta dokumen kerja sama dengan BGN menjadi bagian penting untuk menguji informasi tersebut.
Tanpa dokumen pendukung, angka Rp8,4 miliar belum dapat dipastikan sebagai total investasi yang benar-benar telah dikeluarkan maupun sebagai nilai transaksi yang melanggar hukum.
Pemecatan Heru Memperuncing Perselisihan
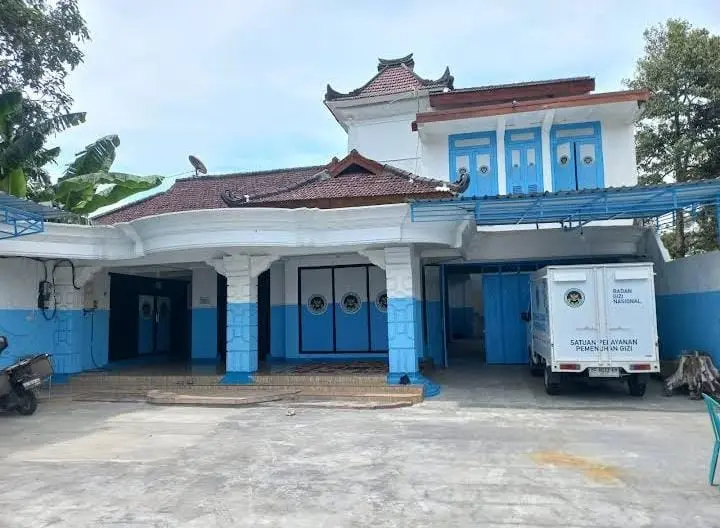
Polemik tersebut mencuat di tengah konflik pengelolaan SPPG Sananwetan Gedog 3, yang berlokasi di Jalan Majapahit Nomor 45, Kelurahan Gedog, Kecamatan Sananwetan, Kota Blitar.
Heru sebelumnya diberhentikan sebagai PIC melalui surat tertanggal 28 Agustus 2026. Perselisihan kemudian berkembang menjadi persoalan kewenangan pengelolaan operasional, kepemilikan aset tanah dan bangunan, serta hak para pihak dalam kerja sama dapur MBG tersebut.
Dalam informasi yang sebelumnya disampaikan, pihak yang mengaku sebagai pemilik aset turut mempersoalkan pengelolaan dapur setelah Heru diberhentikan. Perselisihan itu juga menyangkut kejelasan hak atas aset dan pengelolaan fasilitas yang digunakan untuk menjalankan program MBG.
Sementara itu, Ketua Yayasan Sri Narendra Boga, Sri Sunaryati, memberikan tanggapan singkat saat dikonfirmasi melalui pesan WhatsApp mengenai alasan pemberhentian Heru.
“Kesalahannya banyak,” jawab Sri tanpa merinci kesalahan yang dimaksud.
Sri juga menyatakan bahwa Heru bukan pemilik dapur.
Pernyataan tersebut belum menjelaskan secara terperinci dugaan investasi miliaran rupiah yang dikaitkan dengan empat dapur di bawah naungan yayasan. Konfirmasi lanjutan diperlukan untuk mengetahui bentuk transaksi, nilai investasi masing-masing dapur, dan kedudukan setiap pihak dalam kerja sama tersebut.
BGN Perlu Menjelaskan Tata Kelola Kerja Sama
BGN perlu dimintai penjelasan mengenai ketentuan pembiayaan dan hubungan hukum antara yayasan penerima bantuan pemerintah dengan mitra yang menyediakan atau membangun fasilitas dapur.
Pengawasan diperlukan untuk memastikan bahwa yayasan menjalankan kewajibannya sesuai perjanjian, bukan sekadar menjadi perantara administratif. Jika terdapat pembayaran rutin dari mitra, BGN juga perlu menjelaskan ketentuan yang mengatur pembayaran tersebut dan batas kontribusi yang harus diberikan yayasan.
Apabila ditemukan dugaan pelanggaran, pemeriksaan dokumen dan aliran dana dapat dilakukan oleh instansi berwenang sesuai kewenangannya. Hasil pemeriksaan nantinya diperlukan untuk menentukan apakah persoalan tersebut merupakan sengketa perdata, pelanggaran tata kelola bantuan pemerintah, persoalan perpajakan, atau dugaan tindak pidana.
Hingga berita ini disusun, dugaan penyimpangan dalam transaksi investasi tersebut belum dapat dinyatakan terbukti. Klarifikasi dari Sri Sunaryati, Heru, dan BGN diperlukan agar sumber dana, bentuk kerja sama, serta dasar hukum transaksi dapat dijelaskan secara terang.**